Now Reading: AMD este pe cale să depășească Intel pentru prima dată în istorie. Intel pierde teren în fața rivalului său
-
01
AMD este pe cale să depășească Intel pentru prima dată în istorie. Intel pierde teren în fața rivalului său
AMD este pe cale să depășească Intel pentru prima dată în istorie. Intel pierde teren în fața rivalului său

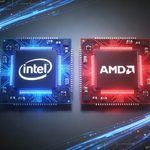
Ceea ce părea greu de imaginat în martie 2017, odată cu lansarea primei generații de procesoare Ryzen, este pe cale să devină realitate. AMD se pregătește să depășească Intel la nivelul veniturilor trimestriale, pentru prima dată în istoria rivalității dintre cele două companii. Informațiile provin din surse apropiate producătorului, înainte de publicarea următorului raport financiar pentru investitori, aferent trimestrului Q4 2026.
Există însă și o parte mai puțin încurajatoare a acestui succes. Ascensiunea AMD este alimentată în principal de procesoarele server Epyc și acceleratoarele grafice Instinct, vândute companiilor care investesc masiv în infrastructura centrelor de date dedicate inteligenței artificiale.
Piața procesoarelor și plăcilor grafice destinate consumatorilor obișnuiți a devenit, asemenea situației întâlnite la Intel și Nvidia, o componentă tot mai puțin importantă din afacerile AMD. În aceste condiții, compania are tot mai puține motive comerciale să mențină prețurile accesibile sau să investească în lansarea unor produse noi pentru segmentul consumer.
În prezent, prioritățile AMD sunt cu totul altele. Veniturile generate de divizia centrelor de date aproape s-au dublat, ajungând la 8,5 miliarde de dolari în trimestrul al treilea din 2026. Creșterea este susținută de extinderea livrărilor de acceleratoare Instinct MI455X și sisteme rack Helios, destinate infrastructurii AI.
Mai mult decât atât, nu este vorba doar despre creșterea volumelor de livrări. Cererea uriașă pentru hardware destinat inteligenței artificiale permite AMD să obțină venituri considerabile din produse comercializate la prețuri foarte ridicate.
Intel continuă să dețină aproximativ două treimi din piața procesoarelor x86, iar în privința acceleratoarelor AI compania ar putea depăși în acest trimestru vânzările generate de procesoarele Epyc ale AMD. Cu toate acestea, rivalul tradițional pare să fi pierdut teren în competiția pentru cele mai profitabile contracte din industrie.
Produsele Intel sunt percepute tot mai des ca alternative inferioare celor oferite de AMD, ceea ce obligă compania să compenseze prin prețuri mai competitive. Dacă estimările actuale se confirmă, AMD va reuși să genereze venituri trimestriale mai mari decât Intel, o premieră absolută în confruntarea de decenii dintre cei doi producători de procesoare.
AMD accelerează, în timp ce Intel încearcă să recupereze terenul
Rezultatele financiare pentru trimestrul Q3 2026 oferă deja o imagine clară asupra schimbării de echilibru dintre cele două companii. AMD a raportat venituri de 13,4 miliarde de dolari, în creștere cu 45% comparativ cu aceeași perioadă a anului trecut.
În același timp, Intel a estimat venituri cuprinse între 15 și 16 miliarde de dolari pentru trimestrul respectiv. Diferența ar putea fi însă recuperată rapid, AMD fiind pe cale să depășească rivalul cu aproximativ 1,5 miliarde de dolari în ultimul trimestru al anului.
Principalul motor al acestei evoluții este divizia Data Center, ale cărei venituri au crescut cu 97% față de anul precedent, atingând un nivel record de 8,5 miliarde de dolari.
Această sumă reprezintă aproximativ 64% din veniturile totale ale AMD, comparativ cu o pondere de numai 47% în urmă cu un an. Totodată, marja operațională a diviziei a urcat la 34%, confirmând importanța strategică a segmentului pentru profitabilitatea companiei.
Dependența de industria AI poate deveni o vulnerabilitate
Dincolo de performanța financiară impresionantă, concentrarea tot mai mare asupra centrelor de date ridică și câteva semne de întrebare.
AMD devine tot mai dependentă de investițiile masive în infrastructura AI, un sector caracterizat de cheltuieli uriașe și așteptări foarte ridicate privind rentabilitatea pe termen lung.
Dacă ritmul investițiilor încetinește sau entuziasmul pentru inteligența artificială se temperează, producătorii de procesoare și acceleratoare specializate ar putea resimți rapid efectele. O eventuală corecție severă a pieței AI ar afecta inclusiv comenzile pentru produsele Instinct și Epyc, tocmai cele care susțin în prezent ascensiunea AMD.
Prin urmare, AMD se află într-o poziție paradoxală: compania este mai puternică financiar ca niciodată și se pregătește să depășească Intel, dar succesul său depinde într-o măsură tot mai mare de un singur sector economic.
Pentru consumatorii obișnuiți, această schimbare nu este neapărat o veste bună. Pe măsură ce centrele de date devin principala sursă de venituri și profit, procesoarele Ryzen și plăcile grafice Radeon riscă să primească o atenție comercială mai redusă din partea producătorului care, în urmă cu doar câțiva ani, își construia ascensiunea tocmai prin raportul competitiv dintre performanță și preț.
Articole similare

Previous Post
Next Post